优质越南服务器商铺租金 税费与本地政策对租赁成本的隐性影响说明
优质越南服务器商铺租金 税费与本地政策对租赁成本的隐性影响说明
问题一:在越南租赁用于放置优质越南服务器的商铺时,哪些是常见的直接费用与隐性费用?
直接费用通常包括月度或年付的商铺租金、押金、物业管理费与水电网等能耗费。隐性费用则更难量化,如因合规升级的改造成本(制冷、防火、机房隔振)、频繁的许可证更新费用、合同中未明确的维护费用以及临时停电或网络中断导致的营业损失赔偿。
常见隐性项目
包括但不限于:额外冷却系统改造费、消防验收整改费、本地审批中产生的代理服务费、以及因租赁期限变更产生的违约金。
问题二:越南的哪些税费会直接或间接抬高租赁成本?
关键税种有增值税(VAT)、企业所得税(CIT)、印花税与土地/房产相关税费。增值税会体现在租金发票上,若房东未开具可抵扣发票,承租方难以抵税,从而间接提高经营成本;企业所得税与营业税影响的是整体营收与利润,长期看会改变租赁预算。
税费的传导机制
房东若承担较高的房产税或土地税,通常会将这些成本转嫁为更高的租金或增加额外服务费;此外,跨境服务涉及的代扣代缴也会产生额外会计与合规成本。
问题三:本地政策(如外资限制、用地与建设许可)会产生哪些隐性影响?
越南不同省市在外资准入、土地使用权与建筑审批上的差异,会影响机房或商铺改造速度与成本。比如外资项目需额外备案或获得投资许可证,导致时间延长、需要本地合作伙伴或代理,从而产生代理费、律师费与延迟入住的机会成本。
政策影响的典型表现
包括审批周期拖延导致的租金空置期、强制性本地合规改造(如噪音与环保要求)、以及地方政府的临时性税费调整或专项检查所带来的整改支出。
问题四:如何在合同与税务筹划层面降低这些隐性成本的风险?
签订租赁合同时应明确列出所有费用承担方、验收标准、改造审批流程与紧急恢复责任;要求房东提供合法发票或承诺协助开具增值税发票。税务筹划上,可与当地税务顾问合作选择最合适的注册地、利用税收优惠政策(高科技园区、出口服务优待)并优化发票链条减少不可抵扣项目。
合同条款建议
建议加入 SLA(服务水平协议)、不可抗力与停电赔偿条款、以及明确的退租与续租价格计算方式,避免后续争议导致隐性支出。
税务筹划要点
保持发票合规、记录所有改造与维修凭证、并与会计师提前沟通可能的税务调整,能有效降低被追溯征税或重复收费的风险。
问题五:对于外企或个人选择放置优质越南服务器的商铺或机房位置,应重点关注哪些指标以控制租赁总成本?
首要关注点是电力与网络稳定性、冷却与消防设施的现状、房东是否能提供合规发票、以及所在区域的政策稳定性(审批效率、地方税费历史)。其次是与本地服务商的合作能力,包括维护响应时间、本地备件供应与紧急故障处理。
选址与供应商评估要点
评估时应做全生命周期成本分析(包括一开始的改造费、年化运维费与潜在税费),并优先选择在高科技园区或政府支持区的机房以获取可能的税收与审批优惠。
-
LOL越南服服务器:畅享最佳游戏体验
LOL越南服服务器:畅享最佳游戏体验 《英雄联盟》(League of Legends,简称LOL)是一款备受全球玩家喜爱的多人在线战术游戏。作为世界上最受欢迎的游戏之一,LOL在许多国家和地区都设有专用服务器,以确保玩家能够获得最佳的游戏体验。对于中国大陆的玩家来说,越南服服务器成为了一个不错的选择。 选择越南服服务器2025年3月31日 -
越南云服务器最佳选择在哪里?
越南云服务器最佳选择在哪里? 随着互联网的快速发展,云服务器成为了企业和个人建立在线业务的重要选择。越南作为东南亚新兴市场之一,吸引了许多企业寻找越南云服务器来托管他们的网站和应用程序。 选择越南云服务器有以下几个优势: 地理位置优越:越南位于亚2025年4月28日 -
新手入门指南教你在dnf越南服务器快速提升实战能力
1. 精华:先定目标——先明确要玩的是刷图、PVP还是团本,每条路线优先级不同,目标决定练法。 2. 精华:装备优先级明确——优先提升生存与输出比最高的部位,别盲目追求全身套装光环。 3. 精华:练度>理论——每天做有针对性的练习(连招、位移、CD管理),实战能力靠时间与刻意练习积累。 作为一名长期钻研DNF实战的玩家,我把最有效的门路浓缩成可执行2026年3月28日 -
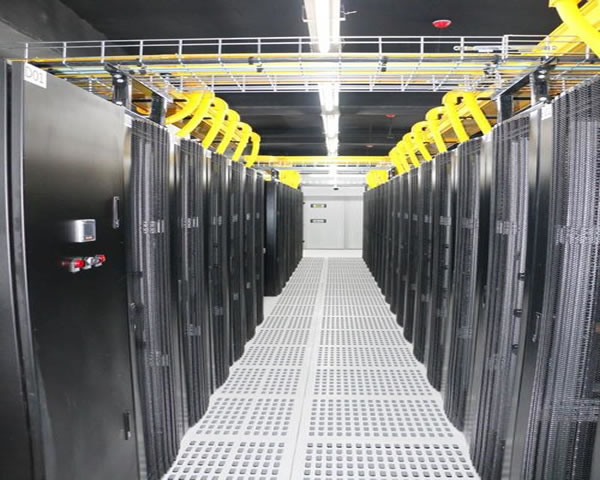
探索越南原生IP VPS的市场趋势与前景
在当今数字化时代,虚拟专用服务器(VPS)成为了许多企业和个人的重要工具。而在越南,原生IP VPS由于其独特的市场环境和需求,正逐渐受到关注。本文将深入探讨越南原生IP VPS的市场趋势与前景,并提供详细的操作步骤,以帮助读者更好地理解和利用这一资源。 越南的互联网基础设施迅速发展,越来越多的企业开始利用VPS来提升业务效率。根据市场研究,越南的2025年11月22日 -

越南服务器安全等级分析及选择建议
在数字化时代,选择合适的服务器对企业的发展至关重要。越南作为东南亚一个快速发展的国家,其服务器市场也日益受到关注。本文将对越南服务器的安全等级进行分析,并提供一些选择建议,以帮助用户在众多选项中找到最适合的方案。 随着网络攻击手段的不断演变,服务器安全已成为企业在选择服务器时必须考虑的重要因素。越南服务器的安全等级通常与其数据中心的设施、技术2025年9月7日 -
越南虚拟服务器的使用场景与选择技巧
在当今数字化时代,虚拟服务器的使用已经成为许多企业和个人不可或缺的一部分。尤其是在越南,随着互联网的发展和技术的进步,越来越多的人开始关注如何选择最佳、最便宜的越南虚拟服务器。本文将详细探讨越南虚拟服务器的各种使用场景以及选择时需要注意的技巧,帮助您找到最适合的解决方案。 越南虚拟服务器的使用场景 越南虚拟服务器的使用场景非常广泛,适用2025年11月29日 -
越南拨号服务器:最佳选择
越南拨号服务器:最佳选择 随着网络的发展,拨号服务器在越南地区变得越来越受欢迎。作为连接互联网的重要工具,选择一台可靠的拨号服务器至关重要。在越南,有许多拨号服务器可供选择,但如何找到最适合自己的呢?本文将介绍越南拨号服务器的特点和优势,帮助您做出明智的选择。 越南拨号服务器提供稳定的网络连接,确保您可以随时随地畅通无阻地访问互2025年5月27日 -
如何在越南服务器上畅玩?
如何在越南服务器上畅玩? 在选择越南服务器时,首先要确保选择一个可靠的提供商。查看评价和用户反馈,选择有良好口碑的服务商。确保服务器稳定,速度快,延迟低。 在连接越南服务器前,确保你的网络设置是正确的。调整DNS设置,确保网络连接畅通,避免出现连接问题或延迟过高的情况。2025年5月14日 -
越南游戏服务器失败:解决方案与应对措施
越南游戏服务器失败:解决方案与应对措施 近年来,越南游戏服务器频繁出现故障和失败的情况,给广大游戏玩家带来了极大的困扰和不便。这些故障不仅影响了玩家的游戏体验,也对游戏开发商和运营商造成了严重的损失。 越南游戏服务器失败的原因有很多,包括网络问题、设备故障、软件bug等。这些问题导致了服务器无法正常运行,造成游戏玩家无法连接2025年6月17日